「インフルエンサーマーケティングの費用対効果を、実施前にどう判断すればよいか分からない」「投稿は見られたが、かけた費用に見合ったのかを説明できない」。再生数と売上の間には複数の段階があるため、ひとつの数字だけでは施策全体を評価しにくいものです。
費用対効果を考えるには、まず何を成果とするかを決め、投稿から購入や問い合わせまでの流れを分けます。次に、その流れで見込める利益と、実施に必要な費用を比べます。認知の変化と短期の利益を、同じ計算だけで評価しないことも大切です。
この記事では、ROIの計算に使う利益と費用の整理、実施前の採算シミュレーション、計測の準備、実施後の振り返りを解説します。結論は、根拠のある条件と未確認の条件を分け、実施・見直し・保留の判断基準を先に置くことです。広告であることを明示する前提と、報告する情報の範囲も依頼時に共有しましょう。結果を見てから評価軸を変えない設計が、次の投資判断に役立ちます。
SNS・動画・広告の集客のご相談はAimAgencyへ お問い合わせはこちら →
インフルエンサーマーケティングの費用対効果とは
成果と費用を目的に合わせて定義する
費用対効果は、使った費用に対してどんな成果が得られたかを考えるものです。商品を知ってもらう施策なら、届いた相手や内容への反応を確認します。購入を目的とする施策なら、購入につながる経路と利益まで整理する必要があります。
再生数、保存、サイトへの訪問、問い合わせ、購入は、それぞれ異なる行動です。すべてを成果として並べるだけでは、何を達成したい施策なのかが曖昧になります。最も重視する成果と、その手前で確認する指標を分けて決めましょう。
認知の評価と採算の評価を分ける
認知を目的として実施した投稿に対し、直後の購入だけを求めると、企画と評価がずれます。一方で、認知が目的という理由で、測定や振り返りを省いてよいわけではありません。誰にどんな理解を作りたいかを言葉にし、確認できる範囲を決めます。
採算を見る場合は、売上だけでなく利益を使います。商品の原価や提供に必要な費用を考慮しないと、売上があっても投資に見合わない可能性があります。何を利益として扱うかは社内の管理方法とそろえ、担当者ごとに定義を変えないようにします。
評価の対象期間を先に決める
投稿の直後に購入される商品もあれば、比較してから問い合わせるものもあります。結果を集計する期間は、顧客が検討する流れに合わせて決めます。短期で見える行動と、その後に確認する成果を分けましょう。
期間を延ばせば、ほかの広告や販売活動の影響も入りやすくなります。どの成果までを施策に結びつけて評価するかを明記します。後から発生した売上を、根拠なくすべて投稿の効果へ含めないことが大切です。
インフルエンサーROIの計算で使う利益と費用
ROIの式と変数を整理する
ROIは、投資に対してどの程度の利益が得られたかを見る指標です。ここでは「施策に関連づけて確認した利益から施策費用を引き、その差を施策費用で割る」という形で整理します。割合へ換算する前に、利益と費用の範囲が一致しているかを確認しましょう。
計算に使う利益が、すでに施策費用を差し引いた後のものなら、さらに同じ費用を引かないようにします。社内で使っている利益の定義がある場合は、その定義を明記します。式の見た目より、同じ費用を重ねたり、必要な費用を落としたりしないことが重要です。
売上と広告費だけで計算する指標と、利益から投資を評価するROIは異なります。報告ではどちらを使っているかを明記しましょう。数式が同じでも、含める期間や費用が違えば、比較の意味は変わります。
施策費用を漏れなく並べる
| 費用の区分 | 含める作業の考え方 | 確認事項 |
|---|---|---|
| 依頼 | 投稿や出演への報酬 | 固定と成果連動の条件 |
| 制作 | 企画・撮影・編集など | 修正を含む範囲 |
| 進行 | 候補調査・調整・確認 | 社内外の分担 |
| 利用 | 広告や自社媒体での二次利用 | 媒体・期間・編集範囲 |
| 測定 | 計測準備・集計・分析 | 取得できる情報 |
見積もりを比較するときは、同じ作業範囲へそろえます。報酬だけが安くても、社内の進行や修正が増えるなら、全体の負担は変わります。社内の工数を費用へ含めるかどうかも、比較する施策間で統一します。
将来の利益は確認済みの利益と分ける
継続購入がある商品では、初回以降の利益も投資判断の材料になります。ただし、まだ発生していない購入を、実績と同じように扱わないことが大切です。過去の購入傾向などの根拠がある範囲で、見込みとして別に整理します。
継続の予測を入れる場合は、どの期間までを見込み、どんな条件で成り立つかを書きます。実施の可否が将来利益に強く依存するなら、その不確実性も社内で共有しましょう。短期の採算と長期の見通しを分けると、判断の理由が伝わりやすくなります。
実施前に採算をシミュレーションする手順
投稿から利益までの流れを分ける
最初に、投稿が見られる、興味を持つ、ページへ進む、購入や登録をする、利益が生まれるという流れを描きます。フォロワー数を、そのまま投稿を見た人数として使わないようにします。候補者の過去の投稿など、確認できる情報から前提を作りましょう。
遷移先の行動は、自社のページや過去の広告の情報を参考にします。ただし、流入経路が変われば反応も変わる可能性があります。同じ条件として使える情報なのかを確認し、差がある場合は仮定であることを明示します。
確認できた条件と仮定を分ける
シミュレーションの表では、入力する条件ごとに、根拠、確認時点、不明点を記載します。推測の値と実際のデータが混ざると、予測が精密に見えても判断を誤ることがあります。分からない条件は、分からないまま影響を調べます。
候補者に確認する情報と、自社で準備する情報を分けることも大切です。視聴者の傾向は候補者へ、遷移先や利益の条件は社内で確認します。必要な情報が集まらない場合は、実施範囲を縮めるか、保留する判断も検討します。
複数の前提で採算の変わり方を見る
楽観、標準、悲観のように、反応が異なる場合を比較します。重要なのは、都合のよい結果を探すことではなく、どの条件が崩れると採算が合わなくなるかを知ることです。変動する条件と、固定されている費用を分けましょう。
不確実な条件を変えたときに、判断が大きく変わるかを確認します。特定の条件へ強く依存するなら、その条件を確かめる小規模な検証を優先できます。計算を細かくする前に、判断へ影響する前提を絞ることが役立ちます。
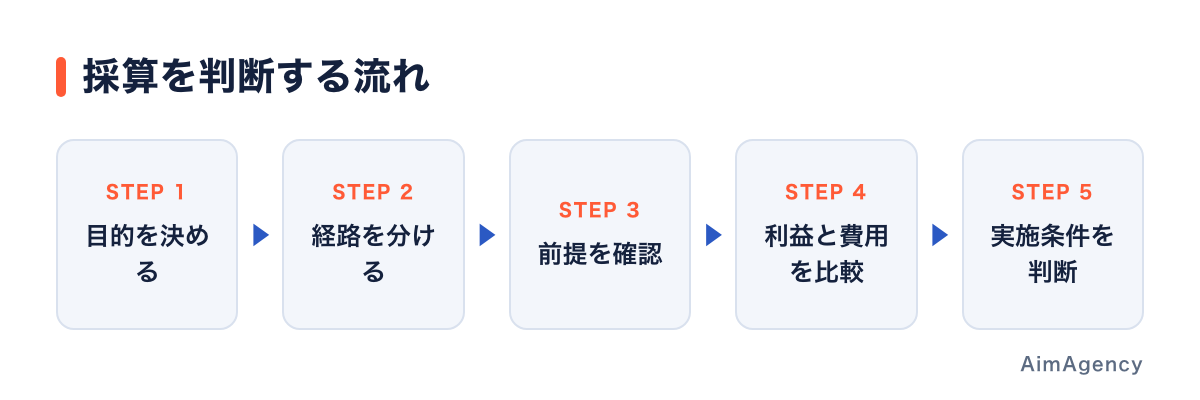
シミュレーションは、流れを分けて仮定を置き、利益と費用を比較してから判断します。図の最後で実施条件を見直すのは、合わない場合に依頼や導線を修正する選択肢を残すためです。
Go・見直し・保留を決める判断基準
社内で許容できる負担を決める
実施の判断では、期待する利益だけでなく、想定より反応が弱かった場合の負担を確認します。どこまでの費用を検証に使えるか、社内の進行にどれだけ余力があるかを整理します。他社の目安をそのまま基準にしないことが大切です。
許容する条件は、結果を見る前に決めます。結果が悪いと認知へ目的を置き換え、よいと売上施策として評価するような運用では、判断が一貫しません。目的を変更する場合は、次回の計画として明示しましょう。
採算が合わない場合の修正先を探す
採算が合わないときは、報酬を下げる交渉だけを考えないようにします。候補者と視聴者の適合、投稿の内容、遷移先、二次利用の範囲など、変えられる条件を整理します。必要な役割を保ちながら、どこを見直せるかを考えます。
比較する案は、含まれる作業と権利の範囲をそろえます。制作や確認を削って見かけ上の採算を合わせても、実施時の問題につながる可能性があります。実行できる計画になっているかを、関係する担当者と確認しましょう。
見送る理由も次の判断へ残す
現時点で条件が合わない場合は、実施を見送ることも選択肢です。見送りを施策への否定とせず、どの条件が整えば再検討できるかを記録します。計測やページの修正が先なら、その準備を進める判断につなげます。
社内の承認では、実施する理由、残る不確実性、検証すること、停止や修正の条件をまとめます。数字だけの計算表では、何を受け入れて実施するのかが伝わりません。前提と判断をセットで示すことが必要です。
計測の仕組みを投稿前に用意する
投稿別に区別できる入口を作る
専用URLなどを使い、どの投稿からの訪問かを区別できるようにします。リンク先の表示と、その後の申込まで確認します。URLを用意しただけで計測が完成したと考えず、取得できる情報を実際に確かめましょう。
クーポンコードを使う方法もありますが、別の人へ共有される場合や、コードを使わず購入される場合も考えられます。何を捉えられ、何を捉えられないかを記録します。コード経由の購入だけで、施策の全体を説明しないことが大切です。
投稿のデータ共有を依頼条件に含める
再生、保存、リンクのクリックなど、共有してもらう項目を事前に決めます。投稿形式によって得られる情報が違う場合もあるため、対象と期間を確認します。集計する時点と、共有の方法も依頼前に合意しましょう。
依頼では、広告であることを明示する前提も共有します。#PRやタイアップ表記などを含め、表示を確認する工程を設けます。法律に関する判断は、詳しくは消費者庁の公表資料をご確認ください。表示の条件を測定のために変えることは避けます。
間接的な反応は参考情報として分ける
商品名やブランド名での検索、直接の訪問なども、施策後の変化を見る材料になります。ただし、その変化をすべて投稿の効果と断定することはできません。ほかの広告や販売活動の記録も合わせて確認します。
複数の経路で捉えた成果を足すと、同じ購入を重ねて数える可能性があります。集計する際は、注文や問い合わせの重複をどう扱うかを決めます。計測できた成果と、関連が考えられる反応を別の欄へ整理しましょう。
公開前に確認する項目をそろえる
- 投稿から目的のページへ移動できるか。
- 購入や申込まで操作でき、完了が記録されるか。
- 投稿別の情報と全体の成果を区別できるか。
- 必要なデータの共有条件が合意されているか。
- 広告表示、利用範囲、修正の流れが確認されているか。
確認した項目と担当者を残し、未完了のものがあれば対応を決めます。公開が近いという理由だけで、計測や表示の確認を省かないようにします。施策を評価できる状態に整えることも、実施前の重要な作業です。
報酬形式と二次利用が採算へ与える影響
固定報酬と成果連動を同じ条件で比べる
固定報酬は予算を把握しやすい一方、反応が想定より少ない場合も費用が生じます。成果連動は成果の定義と集計が重要で、条件が曖昧だと認識の差が出ます。固定と成果連動を組み合わせる場合も、それぞれの計算範囲を整理します。
成果連動なら負担がなくなるとは考えないことが大切です。制作、進行、計測などの作業は残る場合があります。報酬形式だけを比べず、実施全体の費用と必要な合意を確認しましょう。
成果の確定方法を合意する
購入や登録を成果とする場合、重複、キャンセル、返品などをどう扱うかを確認します。どの情報をもとに、いつ確定するかを決めます。集計する側と依頼される側が同じ条件を理解している必要があります。
報告に必要な情報は、個人情報を広く共有しなくても集計できる形を検討します。測定のためという理由で、関係のない情報まで渡さないようにしましょう。社内の管理方法と必要な確認範囲をすり合わせます。
二次利用は追加の投資として分ける
投稿の動画を広告などへ使う場合は、媒体、期間、編集の可否を確認します。音源や出演者の条件も別に確認が必要な場合があります。投稿への依頼費用だけで、ほかの利用も含まれると判断しないようにします。
二次利用による成果を評価する場合は、投稿自体の成果と広告配信の成果を分けます。追加の配信費や編集の作業も含めて比較しましょう。同じ素材を使っていても、別の投資判断として記録すると、採算の内訳が分かりやすくなります。
インフルエンサー施策の失敗を次へ生かす振り返り
想定と違った段階を探す
結果が想定を下回った場合は、どの段階で差が出たかを確認します。届かなかったのか、関心が弱かったのか、ページで止まったのかを分けます。候補者の問題だけに結論を集めず、自社で用意した受け皿も見直しましょう。
データが不足している場合は、原因を断定しません。何が分かっていれば判断できたかを記録し、次回の計測設計へ反映します。効果がなかったことと、効果を測れなかったことは別の課題として扱います。
よい結果でも再現の条件を残す
利益が出た場合も、どんな条件で成り立ったかを残します。商品情報、投稿の内容、候補者の視聴者、時期、ほかの施策を記録します。よかったから同じ形で拡大するという判断の前に、条件が変わっていないかを確認しましょう。
継続する場合は、次に確かめる仮説を決めます。候補者を変えるのか、同じ候補者で内容を変えるのか、遷移先を改善するのかを分けます。比較する違いを絞ることで、施策を重ねる意味が明確になります。
社内報告を次の意思決定へつなげる
報告には、目的、計画した前提、確認した結果、差の原因として考えられること、次の提案を入れます。確認できた事実と、まだ仮説である説明を分けます。数字の羅列だけで終わらず、何を継続し何を直すかを示しましょう。
費用対効果は、施策を否定するためだけのものではありません。どの条件なら投資を続けられるかを考える道具です。見送りや限定的な継続も含めて判断を残すことで、次回の計画を根拠のあるものに近づけられます。
よくある質問
Q. 再生数が多ければ費用対効果はよいですか?
目的によって評価が変わります。購入を目指す場合は、訪問から購入までの行動と利益も必要です。認知が目的でも、誰に何が伝わったかを確認できる情報を用意しましょう。
Q. ROIは売上を費用で割れば計算できますか?
売上だけの比率と、利益から投資を評価するROIは区別します。利益と費用に何を含めるかを定義し、同じ費用を重ねて引かないようにします。社内の集計方法とそろえてください。
Q. 過去データがない場合は実施できませんか?
未確認の条件を明示し、仮説を確かめる範囲で検証する方法があります。楽観的な予測で埋めず、どの条件が判断に影響するかを調べます。計測の準備は先に行いましょう。
Q. 成果が悪い場合は依頼先を変えるべきですか?
まず差が出た段階を確認します。投稿内容、遷移先、計測、商品の条件に課題がある場合もあります。依頼先を変える判断は、原因の仮説を整理してから行います。
まとめ
- 費用対効果は目的と成果の定義から考える。
- ROIでは利益と費用の範囲、対象期間をそろえる。
- シミュレーションは根拠のある情報と仮定を分ける。
- 計測、報告、広告表示、二次利用を投稿前に合意する。
- 実施後は段階ごとの差を調べ、次の投資条件を残す。
まずは採算を左右する前提と、まだ確認できていない条件を同じ表に整理してみましょう。
AimAgencyにご相談ください
AimAgencyは、AI×映像クリエイティブに特化したチームです。最新の生成AIと映像制作のノウハウを掛け合わせ、広告・SNS向けの動画を、企画から量産、配信後の改善まで一気通貫で手がけます。
- AIで、速く・たくさん:高品質なAI動画を短いサイクルで量産し、広告のABテストやSNSの投稿本数を支えます。
- テイストは自在:実写ドラマ風・アニメ風から縦型ショートドラマまで、目的に合わせて作り分けます。
- 作って終わりにしない:SNS運用・広告運用と連動し、配信結果を次のクリエイティブに生かします。
「インフルエンサーマーケティング 費用対効果」の壁打ちからでもお気軽にどうぞ。